做发票翻译时,先保留原件,另建一份供阅读的参考译件,再把每个译出的字段名与它对应的数值一一核对。文字描述再准确,若把单价放进了总额栏,或把未付款译成已收款,仍然会改变原意。
本指南用于读懂一小段获准处理的发票内容。文中嵌入的文本工具不会开具发票、更新会计记录、验证税务处理,也不审批付款。需要处理完整文档或正式提交材料时,应先确认接收方的要求及所在组织批准的办理流程。
- 保留未经改动的原件,找出需要理解的字段。
- 按片段实际的源语言和目标语言,翻译一段带有清晰标签的短文本。
- 对照原文,逐项检查编号、金额、币种、日期及付款状态。
字段名称与数值要一一对应
先把发票号码、项目描述、数量、单价和总额分开整理,任何数值都要留在它所属的那一行。复制文字后若丢失了分栏,应对照可见原件,先重建一份标签明确的工作片段,再核对它是否与原页面一致,之后才翻译。
外部工具中只能使用团队允许处理的信息。工作片段里不必要的个人资料或银行信息应先删除;确需保留的编号对应关系,应留在获批的内部系统中。不要用译文来判断陌生发件人是否可信,也不要据此确认更改后的收款资料。付款指示有变更时,应通过早已确认可信的渠道,例如已知的电话号码,独立核实,并按正常付款审批流程办理。仅在此次变更请求中提供的联系方式,不能用来验证该请求本身。
用一段虚构的西班牙语发票练习
下面的短练习由作者编写,内容纯属虚构。其中的编号、日期、金额和税额仅供练习,既不是真实发票,也不是实测的 JotMe 输出,更不构成税率建议。
Factura DEMO-7314. Fecha de emisión: 10 de noviembre de 2026. Concepto: 2 cuadernos a 8,50 EUR cada uno. Subtotal: 17,00 EUR. IVA (21 %): 3,57 EUR. Total: 20,57 EUR. Estado: pendiente de pago. Vencimiento: 25 de noviembre de 2026.
- 本练习的源语言选西班牙语,目标语言选英语。处理自己的片段时,应选择它实际使用的语言。
- 粘贴完整且带标签的片段。停止输入片刻后,翻译会自动开始,无须再单独提交。
- 让原文保持可见,逐项核对字段后,再把草稿复制到获批使用的工作文档中。
先查看剩余文本额度。新开的演示初始显示 5,000 个 token;之前用过后,剩余额度可能更少。token 并不对应固定的字数或词数。修改原文或切换语言,都可能再次触发翻译。解释性说明也可能加入推断,确认含义时仍须以原文字段为准。
立即体验
0 / 5,000 已用 · 5,000 剩余
译文会显示在这里
说明
翻译完成后,关于译文选择的说明会显示在这里。
金额、币种和付款状态分开核对
本练习核对后的英文草稿,应仍然表示两本笔记本、每本 8.50 EUR,小计 17.00 EUR,原文列明的 21% 税额为 3.57 EUR,总额 20.57 EUR;状态仍是等待付款。这些是作者根据西班牙语原文编写的含义核对要点,并非规定工具必须输出的句式,也不是截取的工具回复。
对照示例中的标签与数值
下面是编辑整理的简短对照,将虚构的西班牙语原文标签与英文标签放在一起供参考,并非工具实测回复。字段名、数值及其所在行的对应关系都要一起保留。
- 发票编号:“Factura” → “Invoice” → DEMO-7314。
- 开具日期:“Fecha de emisión” → “Issue date” → 2026年11月10日。
- 数量:“2 cuadernos” → “2 notebooks” → 2。
- 单价:“8,50 EUR cada uno” → “8.50 EUR each” → 每本笔记本 8.50 EUR。
- 小计:“Subtotal” → “Subtotal” → 17.00 EUR。
- 原文列明的增值税:“IVA (21 %)” → “VAT (21%)” → 3.57 EUR。这是练习数据,不是税务建议。
- 总额:“Total” → “Total” → 20.57 EUR。
- 付款状态:“pendiente de pago” → “pending payment” → 尚未付款。
- 到期日:“Vencimiento” → “Due date” → 2026年11月25日。
- 编号:DEMO-7314 必须原样保留,不能翻译、删减或缩写其中的字符。
- 项目行:两本笔记本以及每本 8.50 EUR 的单价,仍要对应同一项描述。
- 金额:小计、税额和总额是三个不同字段。小数逗号可以按语言习惯改为小数点,但数值不能改变。
- 币种:EUR 仍是 EUR。翻译不会把 20.57 EUR 换算成其他货币。
- 状态:“pendiente de pago” 表示等待付款,不能变成“paid”(已付款)。
- 日期:这段虚构内容中,11月10日是开具日期,11月25日是到期日。不要互换它们的作用,也不能据此推断付款日期。
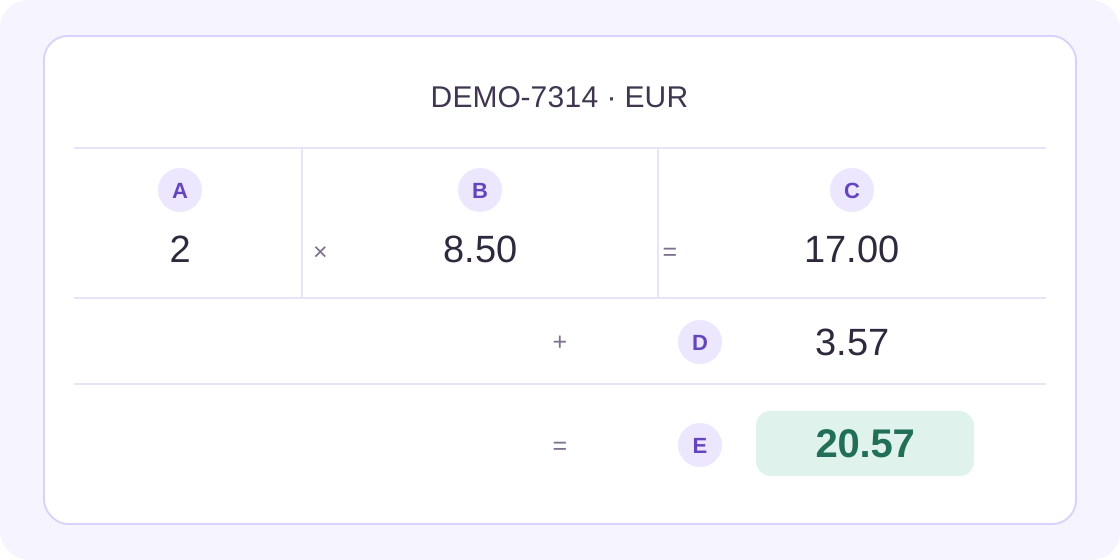
简单验算有助于发现数值是否被复制到了错误的位置:虚构示例中,2 × 8.50 = 17.00,再加上 3.57,即 17.00 + 3.57 = 20.57。译文应与原文列明的数值相符。真实原件若无法勾稽一致,应保留原件并向其负责人询问,不要擅自修正已开具的发票,也不能自行推断正确的税务处理。
再看一个独立的虚构部分付款例子:“Total: 120,00 EUR; Pagado: 50,00 EUR; Saldo pendiente: 70,00 EUR.” 要分别核对发票总额 120.00 EUR、已付金额 50.00 EUR、待付余额 70.00 EUR。不能把总额译成剩余余额,也不能把部分付款写成已经全部结清。这些数字仅为编辑编写的练习,不是实测译文,也不描述任何真实账户。
税务措辞与数字同样需要保留。“IVA incluido” 意为“VAT included”(已含增值税);“sin IVA” 意为“without VAT”(不含增值税),在符合原文语境时也可用“excluding VAT”。原文已明确含税的金额,不能再加一次税。保留其列明金额;标签含义不清时,应向原件负责人确认。单凭这类措辞,不能认定免税或确定应采用的税务处理。
西班牙税务机关的发票指引使用了“IVA incluido”这一表述
虚构的调整项“Descuento: −5,00 EUR”可译为“Discount: −5.00 EUR”。负号、折扣标签及其对应行都必须保留。如有贷项通知单的关联编号,也应原样保留,并请负责人确认它的作用。应付金额减少,本身并不能证明已经退款或已经收款。
还要查清单价按什么单位计算。虚构项目“2 cajas de 12 unidades a 8,50 EUR por caja”表示两箱、每箱十二件、每箱 8.50 EUR,在其他列明调整项计入之前,行金额为 17.00 EUR。不要擅自把每箱价格改成每一件商品的价格。
日期或术语不清楚,先确认再使用译件
不了解原文日期格式时,04/05/2026 可能有歧义。应向开具方询问,或查看获批记录,不能按自己熟悉的月日顺序猜测。只有确认了实际日期,才适合用明确的月份名称来避免误读。原件若同时列有开具日期、供货日期、到期日及付款日期,须分别保留各自含义。
项目描述及税务标签,应采用团队批准的术语。型号、发票编号及其他标识须准确保留。标签或负数金额含义不清时,可在独立的内部工作备注中记录疑问,不要把解释直接写进发票,造成原开具方曾作此说明的印象。
英国政府的发票概览将供货日期、发票日期、收取的金额、适用的增值税额及应付总额分别列出,说明字段作用为何需要区分。但这是英国的清单示例,不适用于所有国家,也不能代替当前文档实际须满足的要求。
选择可复制文字或获准使用的图片
能准确复制的短片段,可用文本翻译。如果手头只有发票照片或截图,可用独立的图片翻译工具读取可见文字。先选择目标语言,上传符合当前所示大小限制的受支持图片,再点击“翻译图片”。源语言由工具自动识别。
图片工具当前显示大小限制为 4MB,接受 PNG、JPEG、WEBP 和静态 GIF,并使用独立额度。应保留完整行及列标题,在图片内去除不必要的资料,导出后先检查图片再上传。识别出的数字、小数分隔符、币种标签及负号,都要与原件对照;看起来合理的数字仍可能识别有误。
- 复制的短片段:使用文本翻译,将每个字段与未经改动的原文对照。
- 获准使用的发票照片:使用独立的图片翻译工具,核对识别出的行、数字和符号。
- 完整文件:只有工具当前接受该格式、且文件符合页面所示限制时,才使用文档翻译。先确认接收方要求,保留原件,并在实际使用前复核返回的文件。处理失败或结果无法使用时,应停止这一路径,改用获批的替代方案;短片段不能代替整份文件的翻译。
文档含有扫描页面时,可参考独立的扫描 PDF 翻译指南,区分页面图像与可选中的文字。在这里粘贴短片段,既不会翻译整份文件,也不能保留发票原有版式。
保存经过复核的参考译件
在获批的工作空间内,将原文与核对后的草稿一同保存,并清楚标明草稿仅为参考译件。文字修正应在可编辑的工作副本中完成。在翻译器的原文框里添加指令,不会直接修改已显示的结果,反而可能触发一次新的翻译。
随附的参考译件可加上交接标签,例如:“参考译件 | 发票 DEMO-7314 | 西班牙语 → 英语 | 核对日期:[日期] | 核对人:[姓名] | 待确认问题:[事项]”。不要将此标签加到已开具的原件上,并应保留指向获批原文的链接。标签记录的是复核情况,不代表发票已获认证或真伪核验。
任何人据此采取行动之前,应请能对照两种语言的人核查含义,再由负责人确认实际交易资料,并按正常会计及付款流程处理。单凭翻译,不能验证发票真伪、解决账目差异,或证明某笔余额已经付清。
发票翻译常见问题
怎样把发票翻译成英文?
选取一段获准处理且标签清晰的片段,设置实际源语言,以英语为目标语言,再将草稿与原件对照。编号、项目行、数量、金额、币种、日期和付款状态应分别核对。保留未经改动的原文,并与复核后的参考译件一起保存。
翻译时要把小数逗号改成小数点吗?
不同语言的书写格式可以不同,但数值须一致。例如,20,57 EUR 与 20.57 EUR 可以表示同一金额。应对照原文核查数值、币种及字段作用,编号须原样保留,工作流程如有规定的格式惯例,也应明确记录。再如 1.234,56 EUR 和 1,234.56 EUR,在各自的数值书写惯例下可以表示同一金额。原文格式不明确时,应保留其记法并请求确认,不要自动替换所有逗号或句点。
发票翻译会换算币种吗?
翻译文字与换算金额是两回事。虚构示例中的币种仍是 EUR,总额仍为 20.57 EUR。不能仅因目标语言的读者使用其他货币,就加入汇率或更改交易数值。
可以翻译发票照片吗?
获准使用且清晰的图片,可交由独立的图片翻译工具处理。先选择目标语言,上传不超过当前显示 4MB 限制的 PNG、JPEG、WEBP 或静态 GIF,再点击“翻译图片”。注意其额度单独计算;保留完整行和标题,去除不必要的资料,并对照原件核查识别出的数字。
发票日期或总额看不清、含义不明确怎么办?
保留原件,向开具方或负责人确认。不要猜测日期格式,不要擅自修正总额,也不能从一句译文推断税务处理。未解决的问题应另记在内部备注中。例如,总额 120.00 EUR、已付 50.00 EUR、待付 70.00 EUR 是三个不同事实,部分付款不能视为全部结清。负数调整项须保留正负号及标签,不能直接称为已收到退款。
这个片段能代替发票或正式译件吗?
这套流程生成的是供阅读的短篇草稿,不会开具或修改发票、更新会计记录,也不审批付款。处理完整文档或正式提交材料时,应确认接收方的要求并采用获批流程,不能假设一个片段就能满足这些要求。